Em 14 de outubro de 2026, a 1ª Seção do Superior Tribunal de Justiça (STJ) concluiu o julgamento do Tema Repetitivo nº 1.379 e decidiu, por unanimidade, que não incidem a contribuição previdenciária patronal nem as contribuições destinadas a terceiros no momento do exercício da opção de compra de ações em planos de stock options. O relator foi o Ministro Sérgio Kukina, e o recurso especial da Fazenda Nacional foi desprovido.
O entendimento segue a orientação adotada pelo STJ no Tema Repetitivo nº 1.226, no qual foi reconhecida a natureza mercantil dos planos de stock options e afastada a incidência do Imposto de Renda da Pessoa Física (IRPF) no momento da aquisição das ações, sem prejuízo da tributação sobre eventual ganho de capital na revenda.
O julgamento, realizado sob o rito dos recursos repetitivos, estabelece orientação de observância obrigatória pelos tribunais e representa um importante avanço na resolução das controvérsias tributárias envolvendo os planos de stock options.
As stock options e sua difusão nas empresas
Nas últimas décadas, sobretudo após a expansão do mercado de capitais brasileiro nos anos 2000, as companhias passaram a adotar planos de opção de compra de ações (stock options) como instrumento de atração, retenção e engajamento de executivos e profissionais estratégicos. A lógica é alinhar os interesses do beneficiário aos dos acionistas, permitindo que ele participe de eventual valorização das ações da companhia.
O fundamento legal é o art. 168, § 3º, da Lei nº 6.404/1976.
O dispositivo permite que as companhias cujo estatuto preveja capital autorizado, dentro dos limites estabelecidos e conforme plano aprovado em assembleia-geral, outorguem opções de compra de ações a administradores, empregados e pessoas que lhes prestem serviços.
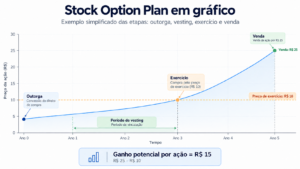
O ciclo típico de um plano envolve quatro etapas:
- Outorga (grant): a companhia concede ao beneficiário o direito de adquirir ações por um preço fixado de antemão (preço de exercício).
- Carência (vesting): período em que o beneficiário deve permanecer vinculado à empresa ou cumprir metas para poder exercer a opção.
- Exercício: o beneficiário decide, livremente, se compra as ações pelo preço ajustado, desembolsando recursos próprios.
- Alienação: o beneficiário pode manter as ações ou vendê-las, eventualmente após um período de lock-up.
Abaixo o gráfico ilustra as etapas de funcionamento de um plano de stock options, que apresenta, de forma simplificada, a evolução do valor das ações e o potencial ganho do beneficiário:
Esses planos apresentam três características principais: a adesão voluntária, a aquisição onerosa das ações e a assunção do risco de mercado pelo beneficiário.
A posição da Receita Federal
Com a popularização dos planos, a Receita Federal passou a autuar as companhias por entender que as stock options configuravam remuneração indireta pelo trabalho, equiparável a um bônus. Na visão do Fisco, a outorga integrava o pacote remuneratório do executivo e, por isso, os ganhos atraíam a incidência das contribuições sobre a folha.
Na prática, a fiscalização tomava como fato gerador o exercício da opção de compra e como base de cálculo a diferença positiva entre o valor de mercado das ações na data do exercício e o preço pago pelo beneficiário, multiplicada pelo número de opções exercidas. Sobre esse montante, exigia a contribuição previdenciária patronal e as contribuições destinadas a terceiros. Em paralelo, cobrava do beneficiário o IRPF à tabela progressiva, de até 27,5%.
O tema tornou-se um dos mais disputados nas turmas previdenciárias do CARF, com decisões oscilantes ao longo dos anos. A ausência de lei específica e a variedade de desenhos dos planos alimentaram, por mais de uma década, um quadro de forte insegurança jurídica.
O entendimento do STJ
O ponto de partida foi o Tema nº 1.226, no qual a 1ª Seção, também sob relatoria do Ministro Sérgio Kukina, reconheceu a natureza mercantil dos planos previstos no art. 168, § 3º, da Lei nº 6.404/1976 e afastou a incidência do IRPF no momento da aquisição das ações. O Tribunal concluiu que a aquisição das ações mediante o exercício da opção não configura acréscimo patrimonial tributável, de modo que o IRPF somente incide na posterior alienação, caso seja apurado ganho de capital.
No Tema nº 1.379, a Fazenda Nacional sustentou que essa conclusão não poderia ser transposta automaticamente às contribuições, por se tratar de tributos com fatos geradores distintos. Argumentou que os períodos de carência, o cumprimento de metas e as regras de desligamento demonstrariam uma contraprestação pelo trabalho, de natureza remuneratória, e que a voluntariedade, a onerosidade e o risco de mercado não seriam suficientes para afastar essa caracterização.
O relator reconheceu que, no momento do exercício da opção, o beneficiário adquire ações pelo preço previamente ajustado, em operação de natureza mercantil, sem que essa aquisição represente remuneração paga pela empresa em contraprestação aos serviços prestados.
Com isso, o STJ consolida sua orientação sobre a natureza mercantil dos planos de stock options e seus reflexos na incidência do IRPF e das contribuições previdenciárias.
Efeitos práticos e recomendações
Os processos sobre a matéria, suspensos desde a afetação em setembro de 2025, devem voltar a tramitar e ser julgados conforme a tese. O precedente também poderá fortalecer a defesa das empresas em processos administrativos e judiciais em andamento, além de fundamentar a avaliação de eventual recuperação de contribuições recolhidas indevidamente nos últimos cinco anos, observadas as particularidades de cada caso e os prazos aplicáveis.
A equipe tributária do LJCF está à disposição para esclarecimentos e para a avaliação de eventuais impactos da controvérsia em casos concretos.